

近期有说法称,国家税务总局于2026年9月14日公布了《个人独资企业税收优惠政策》,并据此宣传税率下调、税负降低。就目前能在国家税务总局政策法规库核对到的文件看,并不存在这份以该名称、该日期发布的新公告。和一人公司创业者真正对得上官方出处、且仍在有效期内的,仍是财政部、税务总局公告2023年第12号等既有政策:个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税,执行到2027年12月31日。
官方文件实际写了什么
财政部、税务总局公告2023年第12号写得很清楚:2023年1月1日至2027年12月31日,对个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税。应纳税所得额,简单说就是按规定核算后的应税利润,不是营业额,也不是到账流水。公告同时写明,个体工商户在享受现行其他个人所得税优惠政策的基础上,可以叠加享受这一条。
需要盯住的是适用对象。可见原文写的是个体工商户,并没有另发一份「个人独资企业专属再降一档税率」的新文件。把「最新政策」理解成9月14日又开了一道新的减税口子,目前没有官方条文支撑。对一人公司创业者来说,先核对文件名、发文机关和适用主体,比追标题更重要。
一人公司和个独,税不是同一套
日常口头里,很多人把「一人公司」和个人独资企业混着叫,税务上却不是一条轨道。一人有限责任公司是法人企业,通常先缴企业所得税,股东再涉及分红等个人所得税。个人独资企业不缴企业所得税,由投资人按经营所得缴纳个人所得税。个体工商户同样走经营所得个人所得税这条线。
所以,个体工商户的减半征收,不能直接套到一人有限责任公司头上;个人独资企业能不能比照、申报表怎么填,要以现行文件和主管税务机关口径为准,不能只看自媒体转述。主体认错,优惠就对不上号,这是创业初期最容易多缴、漏享,甚至申报错误的地方。税收优惠能降低税负,前提是你的执照类型和政策文本对得上。
创业初期真正该核对的三件事
如果经营主体本身就是个体工商户,并且年应纳税所得额落在200万元以内,2023年第12号公告仍在有效期内,税负会比按全额征收更轻。这是已经执行、持续到2027年底的安排,不是本周新开的窗口。如果已经注册的是一人有限责任公司,真正影响成本的是公司作为纳税人能否适用现行小微企业相关税费规则,而不是一份核对不到原文的「个独新优惠」。
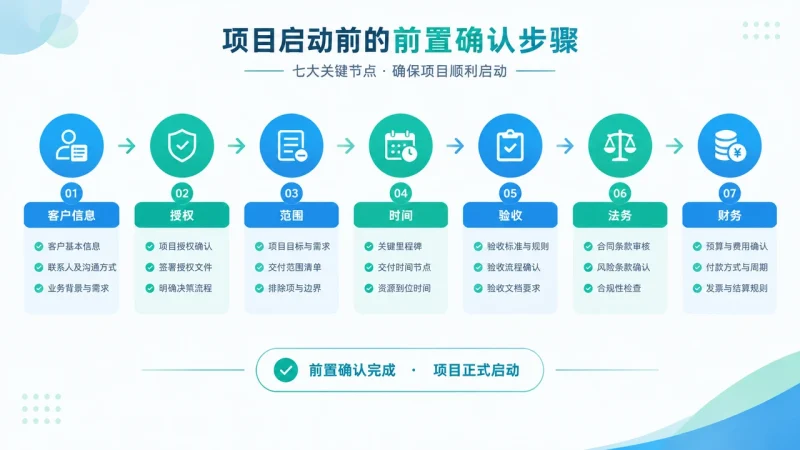
眼下比较稳妥的做法只有三步:先看营业执照上的主体类型;再对照官方公告写的适用对象和执行期限;申报前向主管税务机关或执业会计师确认能否享受、如何填报。现有这类优惠,通常是符合条件后在申报时享受,并不存在需要连夜提交的「新政策专项申请通道」。你的账能不能适用、表该怎么填,属于个案判断,应当咨询专业人员,不要按来路不明的教程去改税率或做筹划。
对一人公司创业者来说,能把税负降下来的,从来不是标题里的「最新」二字,而是主体选对、文件对上、申报做对。


暂无评论内容