

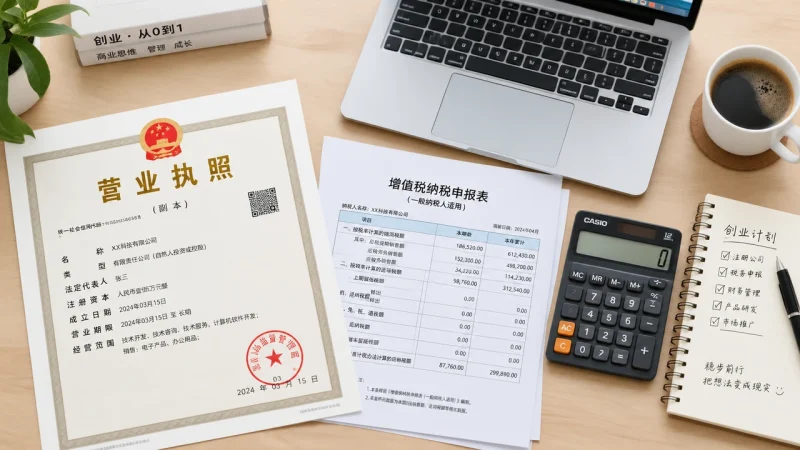
拿到营业执照,不等于一人公司的税务事项已经全部完成。营业执照解决的是“公司成立了吗”,税务登记、税种认定、首次纳税申报和发票办理,解决的却是“公司需要申报什么、什么时候申报、能不能开票”等不同问题。对刚注册的一人公司来说,最重要的不是急着开票,而是先把税务信息、申报义务和资料留存逐项核对清楚。
先分清:四个税务环节分别做什么
1. 税务登记:让税务机关确认“你是谁”
税务登记可以理解为公司在税务系统中建立纳税人身份档案。通常会涉及公司名称、统一社会信用代码、法定代表人、注册地址、经营范围、联系方式、开户信息等基础资料。
现在不少地区通过市场监管部门与税务部门的数据共享,企业办理营业执照后,相关登记信息可能会自动传递到税务系统。因此,你不一定还要像过去一样单独领取一张“税务登记证”。
但“信息已经共享”不代表你可以完全不管。你仍然需要确认:
- 公司是否已经在税务系统中正常登记;
- 法定代表人、财务负责人、办税人员信息是否准确;
- 电子税务局是否能够登录;
- 联系方式、注册地址等信息是否需要补充或变更;
- 是否存在待办事项、风险提示或需要线下核验的情况。
税务登记解决的是纳税人身份和基础信息问题,不等于已经完成税种认定,也不等于已经完成首次纳税申报。
2. 税种认定:明确“你要申报什么”
税种认定,是税务机关根据公司的经营情况、行业特点、纳税人身份等信息,确定公司可能涉及哪些税种,以及相应的申报期限、申报方式等。
常见税种可能包括增值税、企业所得税、个人所得税,以及根据具体业务产生的其他税费。不同公司的经营范围、收入类型、用工情况和所在地政策不同,实际涉及的税种也可能不同。
这里的“认定”不是说公司已经产生了税款,而是先把申报管理规则建立起来。例如,某项税种可能按月申报,也可能按季申报;某些税种可能需要通过特定模块申报;有员工或向个人支付相关款项时,还可能产生个人所得税扣缴申报义务。
所以,税种认定解决的是“公司需要关注哪些申报事项”,而不是“这次要交多少钱”。
3. 首次纳税申报:按期提交申报数据
首次纳税申报,是公司在税务系统中第一次按照已经确定的申报事项,提交收入、成本、费用、税额或相关情况。
纳税申报和实际缴税不是完全一回事:
- 有应纳税额时,申报后通常还要按规定缴纳税款;
- 没有应纳税额时,也可能仍然需要申报;
- 暂时没有收入,不代表所有申报义务自动消失;
- 是否可以零申报,要看具体税种、申报期间和当地税务机关的管理要求。
“零申报”是对特定申报期内相关数据为零或没有应纳税额的申报处理,不是长期不记账、不申报的代名词。公司即使没有开票,也可能发生账户开户费、办公支出、服务费、人员报酬或其他经营活动,需要根据实际情况留存凭证并如实处理。
4. 发票办理:取得开票资格和工具
发票办理,主要解决公司是否需要开具发票,以及如何开具、领用或使用发票的问题。它通常涉及发票票种、开票权限、电子发票服务、税控或相关开票渠道等事项。
没有开票需求时,你可以先不申请某些发票业务,但这不代表:
- 不需要完成税务信息确认;
- 不需要关注税种认定;
- 不需要做账或留存业务资料;
- 不需要进行纳税申报。
同样,开了发票也不等于税务事项全部完成。开票只是经营和申报链条中的一个环节,收入确认、账务处理、纳税申报和税款缴纳仍然需要分别处理。
拿到营业执照后,可以按这个顺序核对
第一步:确认税务登记和登录权限
拿到营业执照后,先通过当地电子税务局、办税服务厅或主管税务机关确认公司状态。重点核对:
- 公司统一社会信用代码和名称是否正确;
- 法定代表人、财务负责人、办税人员信息是否完整;
- 电子税务局是否能够正常登录;
- 实名认证、授权和绑定手机是否完成;
- 是否存在需要补充的登记信息;
- 税务机关是否发出了待办提醒。
如果系统显示信息不完整,或者无法确认公司是否已经完成相关登记,不要仅凭“营业执照已经下来”就认为没有后续事项。不同地区的办理路径可能不同,应以主管税务机关的系统提示和要求为准。
第二步:查看税种认定和申报期限
进入申报或税费种认定相关页面,查看公司目前被纳入管理的税种、申报周期和申报渠道。
你需要重点记录:
- 哪些税种已经认定;
- 每个税种是按月还是按季申报;
- 首个申报期从什么时候开始;
- 是否有附加税费或其他关联申报;
- 是否存在需要单独办理的事项;
- 是否需要设置财务负责人或办税人员权限。
不要只看“本月有没有收入”,还要看系统中是否已经产生申报任务。申报期限是按税种和申报周期确定的,不是按公司有没有开票确定的。
第三步:建立基础账务和资料留存习惯
一人公司规模小,也建议从第一笔业务开始保留完整资料,包括:
- 合同、订单或服务协议;
- 收款记录和银行流水;
- 发票及其他合法有效凭证;
- 房租、办公、软件、服务等支出资料;
- 员工或劳务相关资料;
- 公司账户与个人账户之间的资金往来说明;
- 资产购买、借款、报销和还款记录。
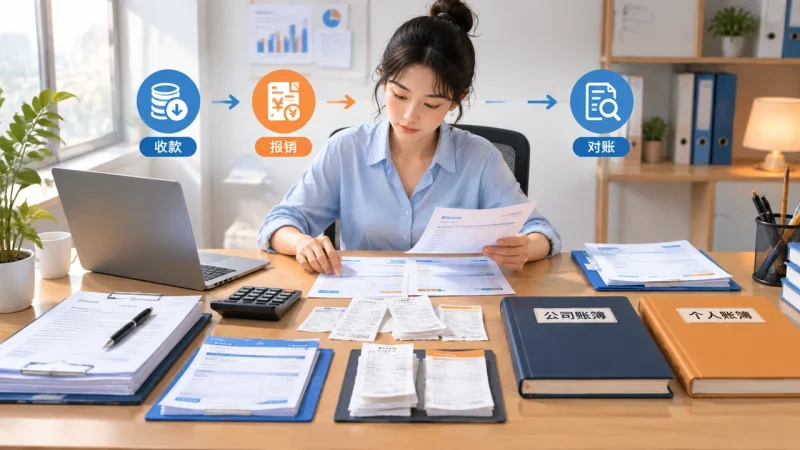
公司账户和个人账户尽量分开使用。股东向公司投入资金、公司向股东报销、公司向股东借款或支付报酬,都应当有清晰的业务背景和凭证。这样做不仅方便报税,也有助于降低公司财产与个人财产混同的风险。
第四步:根据实际需要办理发票业务
如果已经有客户明确要求发票,可以根据业务类型、客户信息和当地税务机关要求办理开票相关事项。办理前先确认:
- 客户名称、统一社会信用代码等信息;
- 交易内容与经营范围是否匹配;
- 适用的发票类型和开票项目;
- 开票渠道和操作权限;
- 发票开具后如何入账和申报。
如果暂时没有客户、没有收入,也没有开票需求,可以先不急着办理与开票相关的全部功能。但应当把“没有开票”与“没有税务义务”区分开。
三种常见情形,应该怎么理解
情形一:公司没有收入,还要不要申报?
一般不能简单回答“要”或“不要”,因为要看已经认定的税种、申报周期以及当地税务机关的管理要求。
没有收入时,可能没有实际税款,但某些申报事项仍然可能存在。你需要以电子税务局中的申报任务、税种认定信息和主管税务机关通知为准,按要求提交申报或办理相关事项。
同时,没有收入不等于没有任何经济活动。如果公司发生了开户费、办公费、软件订阅费、差旅费或其他支出,应当保留相应凭证,不能因为没有销售收入就完全不记账。
情形二:暂时不开发票,是不是可以不管税务?
不是。不开票只说明当前没有发票开具需求,不能直接推导出公司没有申报义务。
有些交易可能存在收入,但尚未开具发票;有些支出需要凭证;有些税种与发票开具并不是同一个判断条件。公司应根据真实业务发生情况进行记录和申报,不能把“未开票”当成“不需要申报”的理由。
情形三:刚拿证,第一笔收入还没到账
公司成立后,首笔收入到账时间可能晚于营业执照取得时间。此时可以先完成税务信息确认、税种核对、账户和资料准备。等实际发生业务后,再按照真实情况进行账务处理、开票和申报。
需要注意的是,收入确认、开票时间、收款时间在不同业务中不一定完全相同。遇到具体业务判断时,应根据交易合同、业务性质和适用规则,向会计师或主管税务机关确认,不要只按银行到账时间机械处理。
新手最容易漏掉的几个事项
只办营业执照,不确认税务系统状态
这是最常见的误解。数据共享可以减少重复办理,但企业仍需确认系统内信息是否完整、是否存在待办事项,以及首个申报期从何时开始。
以为没有开票就不用申报
发票是业务凭证和开票工具,纳税申报是另一项税务义务。两者有关联,但不能互相替代。
只关注增值税,忽略其他申报事项
一人公司可能还涉及企业所得税、个人所得税扣缴或其他税费。具体以公司实际业务、人员情况和税种认定为准,不能只盯着一个税种。
把零申报理解成“什么都不用做”
零申报仍然需要在规定期限内完成申报操作,并保留能够说明公司实际情况的资料。长期没有业务时,也应定期检查税务状态、申报任务和联系方式是否正常。
个人收支和公司收支混在一起
用个人收款码收公司收入、用个人银行卡支付公司费用、公司资金随意转给股东,都会让账务和资金性质变得难以区分。小公司也应尽量使用公司账户,保留转账说明、合同、发票和审批记录。
一份可以保存的开业核对清单
你可以按下面顺序自查:
- [ ] 营业执照名称、统一社会信用代码等信息无误;
- [ ] 已确认公司在税务系统中的登记状态;
- [ ] 电子税务局登录、实名认证和办税授权正常;
- [ ] 法定代表人、财务负责人、办税人员信息准确;
- [ ] 已查看税种认定、申报周期和首个申报期限;
- [ ] 已建立公司银行账户和基础账务资料;
- [ ] 已区分公司账户与个人账户;
- [ ] 已保存合同、流水、发票和费用凭证;
- [ ] 根据真实业务需要办理发票相关事项;
- [ ] 已设置申报提醒,避免错过期限;
- [ ] 对地方性、行业性或特殊业务要求进行了单独确认。
结语:营业执照是起点,不是税务事项的终点
对一人公司来说,开业后的税务流程可以简单概括为:先确认税务登记状态,再查看税种认定和申报期限;有真实业务就按规定记账、开票和申报;暂时没有收入或开票需求,也要核对是否存在申报任务。
一人公司税务登记、税种认定、一人公司首次纳税申报和发票办理,分别对应不同的问题,不能把它们混成一个步骤。由于各地电子税务局界面、数据共享范围、税种管理方式和办理要求可能存在差异,涉及具体期限、资料和申报结论时,应以主管税务机关的最新要求为准,必要时咨询专业会计师。


暂无评论内容