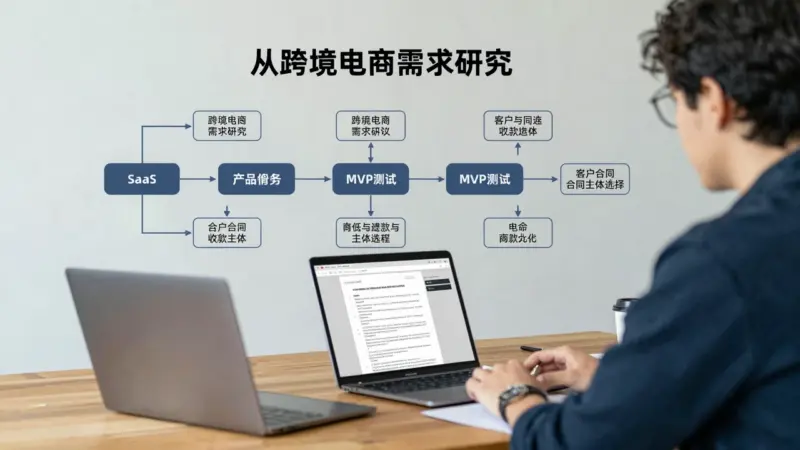


老周的案例,真正值得复盘的并不是“一人公司注册”本身,而是一个副业 SaaS 如何在产品验证、商业化和经营主体选择之间逐步发生关系。最初,他面对的是一个产品问题:跨境电商领域是否存在足够具体、足够高频的细分需求;后来,问题变成了交易问题:客户是否愿意付费,付款能否顺利完成,企业客户是否要求签订正式合同;再往后,才出现经营问题:个人身份能否继续承接业务,是否需要一个更稳定的收款主体,以及税务合规应当如何处理。
这里需要先区分两类信息。案例页面明确提到的节点包括:老周寻找跨境电商细分需求,完成 MVP 测试,产品进入商业化阶段,并因为收款和企业合同需要注册一人公司、处理相关税务合规。至于具体注册地区、公司类型、税率、收入规模和办理结果,现有案例线索没有提供足够信息,不能据此补写成确定事实。
第一个节点:先验证需求,而不是先注册主体
老周的起点不是注册公司,而是寻找跨境电商中的细分需求。这一点决定了整个案例的顺序:主体选择没有被放在创业最前面,而是放在产品方向逐渐明确之后。
对于独立开发者来说,这个顺序通常意味着先回答几个产品问题:
- 用户是谁,具体处在哪个业务环节;
- 现有工具或人工流程有什么不便;
- 用户是否愿意尝试一个新的解决方案;
- MVP 能否在有限投入下验证核心需求;
- 用户的反馈是否足以支持继续开发。
这类验证关注的是“问题是否真实存在”,而不是“公司是否已经成立”。如果连目标用户、使用场景和付费意愿都没有确认,提前处理主体、合同和税务安排,可能会让创业者承担尚未必要的成本。
在老周的案例中,MVP 测试承担了一个关键作用:它把跨境电商领域的模糊机会,转化成了可以被用户实际使用和反馈的产品。这里的“完成测试”并不自动等于产品成功,也不意味着已经形成稳定收入。更稳妥的理解是,MVP 让老周获得了继续判断的依据。
第二个节点:MVP 通过后,问题从“能不能做”转向“能不能卖”
产品验证和产品商业化并不是同一个节点。
MVP 阶段主要检验产品能否解决目标问题;商业化阶段则要进一步面对付款、交付、售后和合同。对一人创业者来说,产品一旦开始进入真实交易,经营复杂度会明显增加:
- 客户可能要求提供正式的收款信息;
- 企业客户可能需要签订合同;
- 付款方、服务提供方和实际使用者可能不是同一个主体;
- 退款、续费、发票或其他凭证问题可能逐渐出现;
- 跨境交易还可能带来平台、支付和当地合规要求。
老周的转折点,正是从产品验证进入这些实际经营环节之后发生的。也就是说,注册一人公司并不是因为“创业者应该有公司”,而是因为原有的个人经营方式开始无法充分承接新的交易要求。
这也是“收款主体”在案例中的意义。收款主体不是产品本身,也不是客户需求的替代品,而是产品产生交易后,用来承接合同、收款和经营责任的法律或商业身份。
第三个节点:收款主体需求,是商业化之后才显现的
很多独立开发者会把“注册公司”理解为创业的起点,但老周的过程呈现出另一种路径:先找到需求,做出 MVP,再验证产品是否具备商业化可能,最后因为收款和企业合同需要,重新考虑经营主体。
这个顺序至少说明了三件事。
收款需求往往比注册意愿更具体
“我要不要注册公司”是一个抽象问题,“客户要求和某个主体签合同”则是一个具体问题。前者容易受到经验帖、创业叙事或他人建议影响;后者直接来自交易流程。
当客户要求合同、付款信息或企业资料时,创业者需要重新检查现有经营方式是否能够满足交易安排。这里的重点不是企业主体天然优于个人主体,而是不同交易对象对主体形式的要求可能不同。
企业客户的要求可能改变经营安排
如果主要客户是个人消费者,交易流程可能相对简单;如果客户是企业,采购、法务、财务和付款流程往往更正式。企业客户是否接受个人收款、是否要求公司名称、是否需要特定凭证,都要以具体客户和交易地区的实际要求为准。
老周的案例明确提到企业合同是注册决策的一部分,但没有说明所有客户都提出了相同要求。因此,不能把个案概括为“做 SaaS 就必须注册一人公司”,更不能推导出某个地区统一适用的注册结论。
主体选择是经营决策,不只是行政手续
注册主体会影响合同签署、收款、账务记录、税务申报和后续责任安排。它与产品定价、客户类型和交付方式相互关联。
因此,主体选择最好放在商业模式已经出现基本轮廓之后评估,而不是脱离业务场景单独判断。对老周而言,正是产品开始面对真实客户和企业合同,主体问题才从“以后再说”变成了当前经营流程中的实际阻碍。
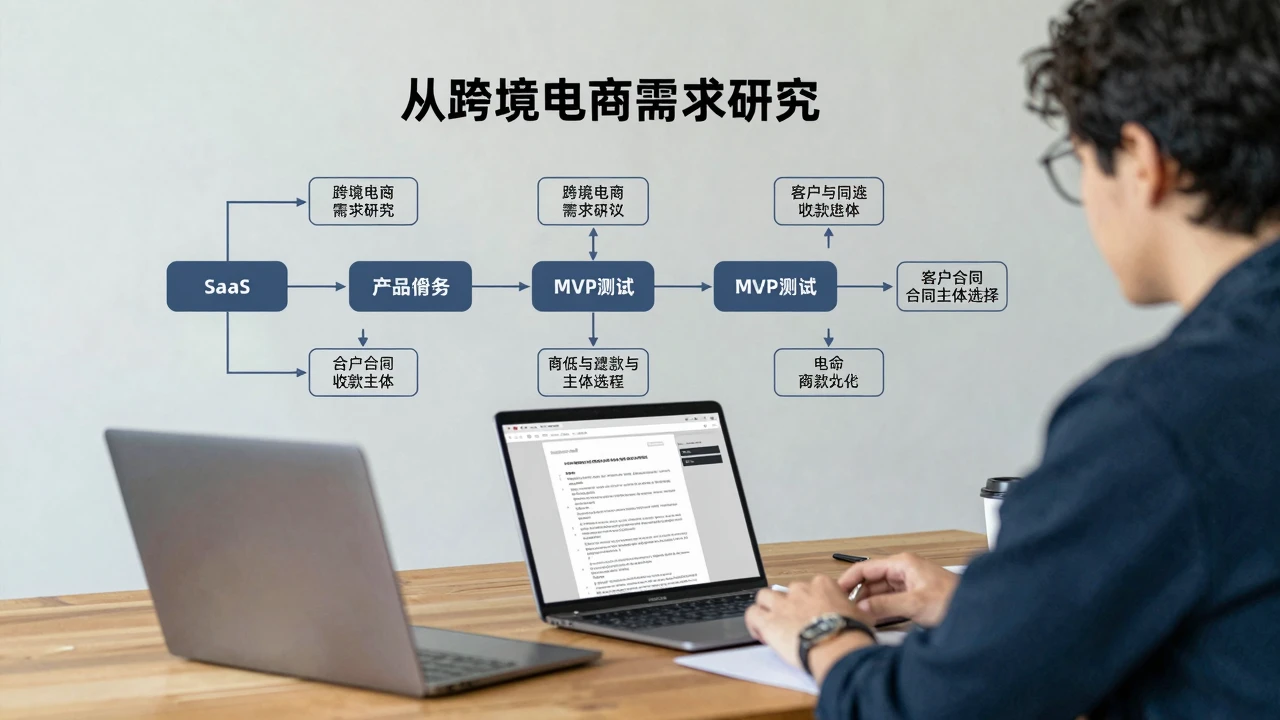
第四个节点:注册之后,税务合规成为持续经营问题
老周并没有把注册一人公司理解为问题的终点。案例还提到,他在注册之后处理了税务合规。这一点很重要,因为主体成立只是经营安排发生变化的开始。
从经营流程看,主体变化后至少需要重新梳理:
- 收款使用什么主体和账户;
- 合同由谁签署;
- 产品收入如何记录;
- 平台费用、软件费用和其他经营支出如何留存凭证;
- 是否存在申报、开票或其他报告义务;
- 跨境客户和支付平台是否提出额外要求。
这些事项不能只靠“注册成功”自动解决。不同地区、不同主体类型、不同客户所在地以及不同交易模式,都会影响实际义务。尤其是跨境 SaaS,客户可能分布在不同国家或地区,付款可能经过第三方平台,服务交付也可能完全在线完成。单凭一个案例,无法判断某种税务处理方式是否适用于其他创业者。
因此,本文只能把“税务合规”作为老周经营节点的一部分进行复盘,而不能替代具体的法律、税务或会计核验。准备正式经营的人,应当结合实际注册地、客户所在地、收款路径、合同安排和收入类型,向当地专业人士确认适用规则。
把三个问题放回同一条时间线
如果把老周的过程压缩成一条决策链,可以得到这样的结构:
| 阶段 | 主要问题 | 老周案例中的对应节点 | 决策重点 |
|---|---|---|---|
| 需求发现 | 用户是否存在明确问题 | 寻找跨境电商细分需求 | 确认问题和目标用户 |
| MVP 测试 | 产品能否解决核心问题 | 完成 MVP 测试 | 观察真实使用与反馈 |
| 商业化尝试 | 用户是否愿意付费并完成交易 | 产品进入商业化阶段 | 处理价格、收款和交付 |
| 主体评估 | 个人方式是否足以承接业务 | 收款和企业合同产生要求 | 判断是否需要更稳定的收款主体 |
| 合规处理 | 主体变化后如何持续经营 | 注册一人公司并处理税务合规 | 建立合同、账务和申报流程 |
这条时间线的价值在于,它避免了两个常见误区。
第一个误区是把注册公司当成产品验证的替代品。公司可以帮助承接交易,但不能证明用户需要产品,也不能自动带来客户。
第二个误区是把产品验证和主体选择完全分开。早期可以先验证需求,但一旦进入真实交易,合同、付款、凭证和税务就会反过来影响产品商业化安排。两者不是彼此独立的任务,而是在不同阶段先后变得重要。
哪些经验可以迁移,哪些不能照搬
老周的经历对独立开发者有一定参考价值,但可迁移的部分主要是决策顺序,而不是具体注册方案。
可以借鉴的是:
- 在产品方向尚未确认前,优先用 MVP 控制验证成本;
- 观察真实客户的付款和合同要求,而不是只参考其他创业者的经验;
- 当交易流程开始受主体限制时,再系统评估收款主体;
- 注册之后继续处理账务和税务,而不是把主体成立视为合规结束;
- 把产品、合同、收款和交付放在同一条经营流程里检查。
不能直接照搬的是:
- 老周所在地区的注册方式;
- 他的主体类型是否适合其他人;
- 他采用的收款渠道和合同安排;
- 他的税务处理是否适用于其他收入规模或客户所在地;
- 他的商业化结果能否代表其他 SaaS 项目。
尤其不能因为案例中出现了“一人公司注册”,就得出所有独立开发者都应立即注册公司的结论。是否注册、何时注册以及选择何种主体,都需要回到具体经营事实中判断。
这个案例真正的转折,不是注册,而是交易开始变得正式
从老周的过程看,产品验证解决的是“有没有值得做的需求”,商业化解决的是“能不能形成真实交易”,主体选择解决的则是“谁来承接这些交易”。
三者之间存在先后关系,但并不是互相替代:
- 产品验证不能替代商业化;
- 商业化不能自动解决主体和税务问题;
- 注册主体也不能替代产品价值和客户需求;
- 税务合规更不是注册完成后的附属选项。
对于准备把副业产品转为正式经营的独立开发者来说,更稳妥的做法是记录每个经营节点:什么时候出现真实用户,什么时候开始收费,客户何时提出合同要求,付款路径何时受限,以及主体成立后新增了哪些申报和记录工作。
老周案例提供的启示,最终不是一套可以复制的注册答案,而是一种判断方法:先用产品验证降低需求风险,再用商业化确认交易风险,最后根据收款、合同和持续经营的实际要求评估主体与合规安排。至于具体地区的注册和税务结论,仍然必须以当地法律、税务机关规则和专业核验为准。


暂无评论内容