

摘要
一人公司股东习惯用个人账户收款,看似方便,实则潜藏着巨大的法律危机。一旦被认定为财产混同,股东将失去有限责任的保护,被迫对公司债务承担连带责任。面对频繁收款、资金私用及凭证缺失等高危红线,创业者如何通过严格的资金划转时限、完整的会计凭证留存以及规范的报销流程,在实际操作中构建起有效的公私资金隔离墙?
— OPCboot
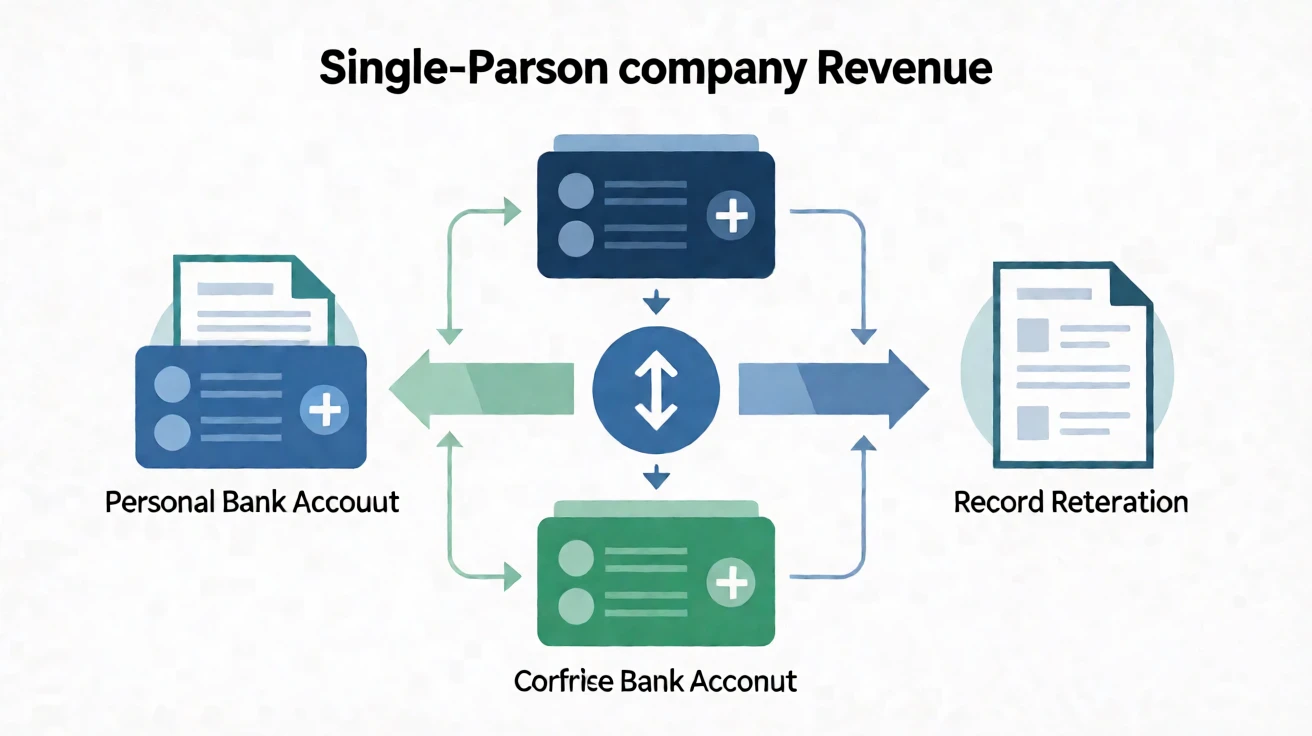
偶尔使用个人账户收款并非完全禁止,但如果没有严格的凭证、记账和资金划分,很容易被认定为财产混同,导致股东对公司债务承担连带责任。建议始终使用公司对公账户收款,若确实出现临时情况,务必做好以下四个层面的判断和记录。
公司主体与账户要求
- 公司主体:一人有限责任公司(《公司法》第六十三条)以自然人股东为唯一出资人,享有有限责任,但在法人人格否认情形下,股东仍可能对公司债务承担连带责任。
- 账户要求:公司应开设对公银行账户。根据最高人民法院的司法解释,只有在满足以下三项条件时,个人账户收款才可能被认定为财产混同:
- 频繁或长期使用个人账户收取公司收入;
- 将公司款项转入个人账户后用于个人消费;
- 缺乏合理的商业理由或完整的会计凭证。
(来源:163.com 新闻摘要)
资金流与混同风险
| 判断要点 | 说明 |
|---|---|
| 账户分离度 | 是否始终使用公司对公账户收款;若使用个人账户,是否仅一次性、金额极小且已及时划回公司账户。 |
| 资金流向记录 | 是否保留银行流水、收款凭证、内部转账记录,且能清晰对应到公司业务。 |
| 资金混用情形 | 是否出现公司款项用于个人消费、家庭支出等非公司业务支出。 |
| 法律后果 | 若被认定为财产混同,股东需对公司债务承担连带责任(《公司法》第23条第3款)。 |
凭证留存与报销流程
- 收款凭证:每笔进入个人账户的公司款项必须有合同、发票或平台结算单作为原始凭证。
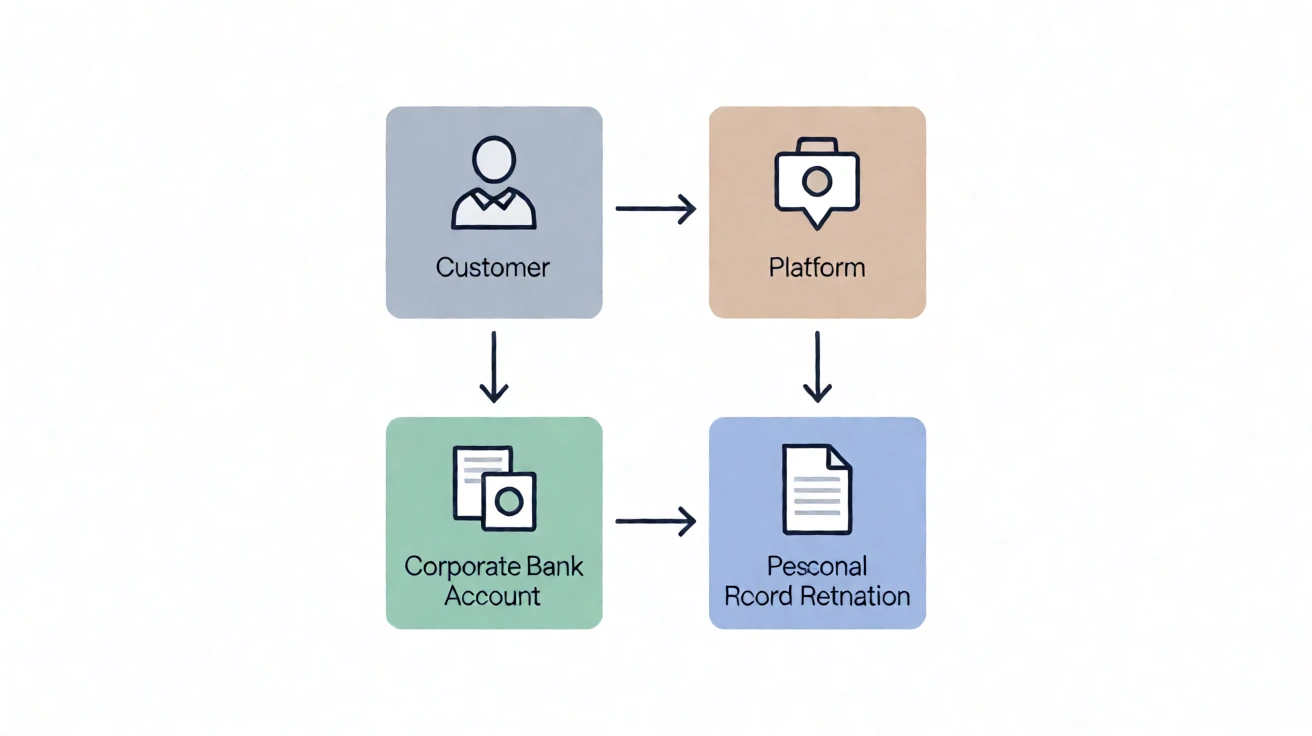
- 内部转账凭证:从个人账户向公司对公账户转账时,需在公司账务系统中生成“内部往来”凭证,并注明业务来源。
- 报销单据:若因业务需要先用个人账户垫付费用,必须在30天内完成报销,报销单据需附原始发票、付款凭证和业务说明。
- 会计核算:建议使用财税软件(如金蝶、用友)设置“个人往来”科目,确保每笔垫付款都有对应的冲销记录。
风险隔离的判断要点
- 是否经银行、税务机关核准:部分地区对“一人公司使用个人账户收款”有明确监管要求,需提前咨询当地税务局或银行。
- 是否形成公私账混同:若个人账户与公司账户的收支频繁交叉,且缺少完整凭证,即构成混同。
- 是否存在合法商业理由:例如平台仅支持个人收款,但平台结算后必须在48小时内转入公司对公账户,并保留平台对账单。
- 是否及时划回公司账户:临时使用个人账户收款后,需在最短时间内(建议24小时内)完成划转并生成内部凭证。
常见情境及规范处理路径
1. 小额首单(如首单订单金额 < 1,000 元)
- 情境:创业初期平台只允许个人账户收款,首单金额极小。
- 处理:收款后立即在银行转账至公司账户,并在平台后台上传转账截图作为凭证;随后在公司账务中记录“首次业务收入”。
2. 平台结算(如电商、内容平台仅提供个人账户结算)
- 情境:平台每月统一结算,款项先进入个人账户。
- 处理:与平台签订《结算协议》,约定结算后48小时内转入公司对公账户;保存平台结算单、转账流水和内部往来凭证。
3. 客户误转款(客户误将款项打入个人账户)
- 情境:客户因信息错误将公司款项转入股东个人账户。
- 处理:第一时间通知客户更正并要求银行回转;若已到账,立即将款项划入公司账户,并在公司账务中记为“误转款—内部往来”。保留客户邮件或聊天记录作为证据。
4. 个人垫付(如项目预付款、差旅费用)
- 情境:公司资金尚未到位,股东先用个人账户垫付费用。
- 处理:垫付后在30天内完成报销,报销单据必须附发票、付款凭证和业务说明;在公司账务系统中生成对应的“应收股东垫付款”科目,随后冲销。
温馨提示:以上内容仅为一般性解释,具体操作请结合当地税务、银行规定,并在有疑问时咨询专业律师或税务顾问。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END


暂无评论内容