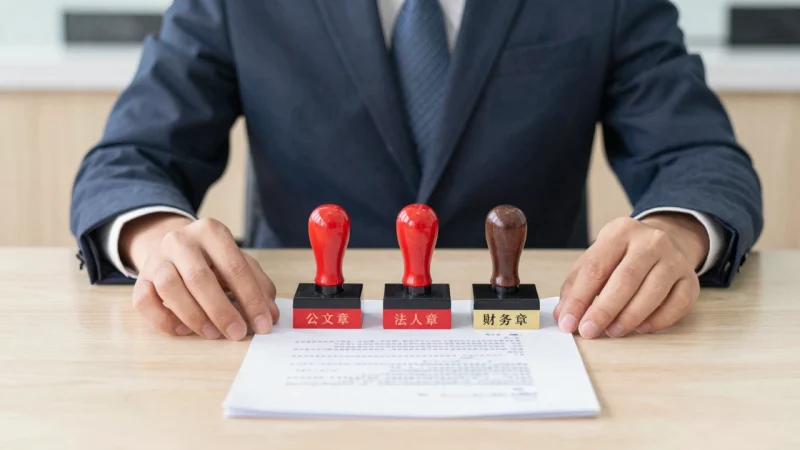


你拿到营业执照后,第一件事通常就是去刻章。对于一人公司来说,印章虽小,但用错了地方,轻则合同纠纷,重则账户被锁。很多创业者习惯把所有文件都盖公章,结果在银行开户时被退回,或者在合同效力上留下隐患。下面通过三个最常见的场景,帮你厘清公章、法人章和财务章的分工。
签合同为什么不能只靠公章
你谈下一个合作,对方发来一份服务协议。你拿出公章盖上去,觉得万事大吉。但严格来说,公章是公司法人主体意志的象征,覆盖范围最广——合同、函件、证明文件、对外声明都能用它。然而,在涉及资金支付、权利义务重大变更的合同场景里,银行或交易对手有时会要求同时加盖法定代表人章(法人章),形成“双章”效力。这并非法律强制,而是实务中的风控习惯:公章代表公司,法人章代表法定代表人个人对合同内容的确认。一人公司尤其要注意,因为股东和法定代表人通常是同一人,如果合同只有公章而没有法人章,一旦发生争议,对方可能以“意思表示不完整”为由提出异议。
银行开户时三个章的分工
开设对公账户是印章使用最密集的环节。银行柜台工作人员会明确要求你在开户申请书、印鉴卡、结算协议等文件上分别加盖不同印章。
- 公章:用于开户申请书、授权书等体现公司主体资格的文件。
- 法人章:用于预留印鉴卡。银行系统会将法人章与公章、财务章一并录入,作为日后大额转账、支票兑付的校验依据。如果法人章缺失或与预留不符,银行会拒绝办理。
- 财务章:主要用于预留印鉴和支票、汇票等支付凭证。日常网银转账用U盾即可,但开具纸质支票或办理承兑汇票时,必须同时加盖财务章和法人章。
一个常见的低级错误是:在印鉴卡上只盖了公章和财务章,漏了法人章,导致整个开户流程被退回重走,白白浪费一天时间。
刻章备案的流程与注意事项
根据现行规定,公章、财务章、法人章都必须在公安机关许可的刻章店刻制,并纳入印章治安管理信息系统。你拿营业执照正本、法定代表人身份证原件、经办人身份证原件去刻章店,店家会通过公安系统直接上传备案信息,刻好的印章自带防伪编码(通常是13位数字,可以在公安网站查询)。目前大部分城市(如上海、武汉、北京)在企业开办时提供免费刻章服务,包含公章、财务章、发票章、法人章各一枚,在领取营业执照时一并发放。如果你需要自行刻制,务必确认店家是否有《特种行业许可证》,否则刻出的印章无法通过银行核验,属于无效印章。
三种印章的法定效力对比
| 印章类型 | 法律效力 | 适用场景 | 常见错误 |
|---|---|---|---|
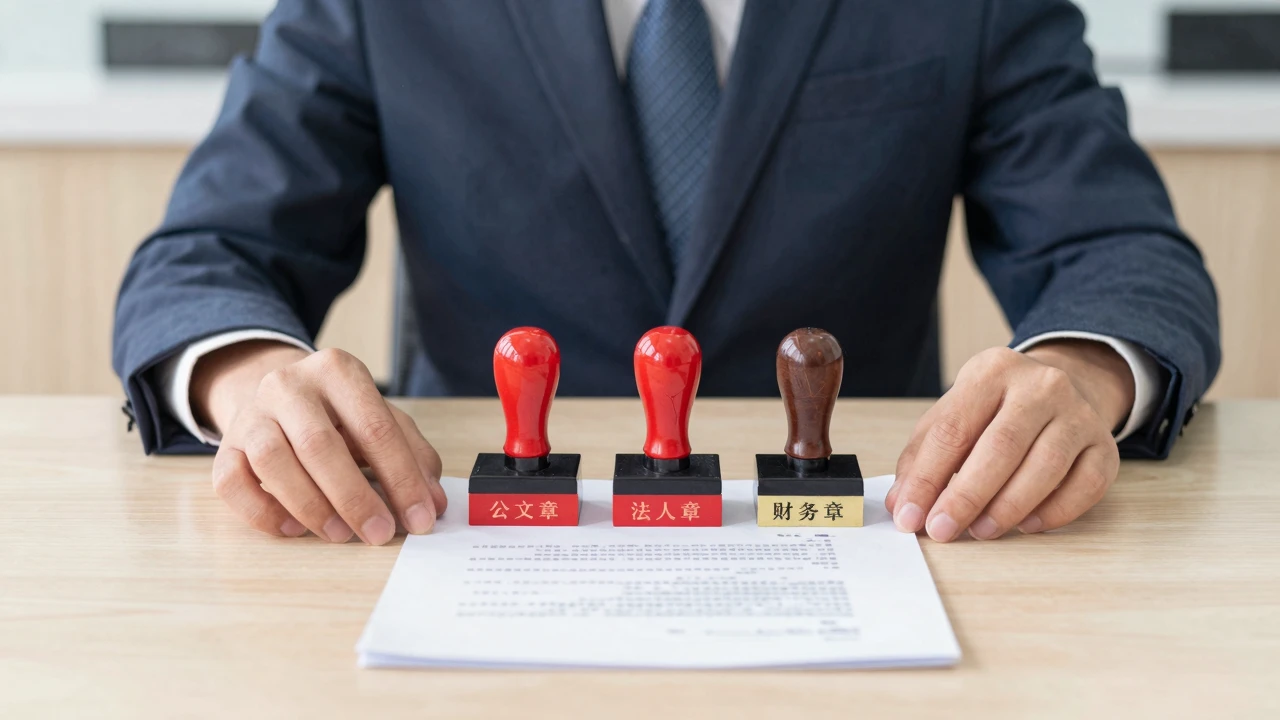
| 公章 | 代表公司法人主体,效力最高 | 合同、函件、证明、对外声明 | 在个人借条或担保文件上盖章,导致公司承担个人债务 |
| 法人章 | 代表法定代表人个人身份 | 银行预留印鉴、支票、特殊合同 | 与私章混用,未在银行备案的私章无法用于对公业务 |
| 财务章 | 代表财务部门,用于资金支付 | 支票、汇票、收据、银行结算凭证 | 在不涉及支付的内部审批表上盖章,造成管理混乱 |
日常管理的三条铁律
- 分人保管:公章和法人章绝对不能由同一个人保管。一人公司虽然人手有限,但至少要分开存放,比如公章锁在办公室抽屉,法人章随身携带。否则一旦丢失或被盗,对方可以同时使用两章完成所有资金操作。
- 用章登记:每用一次章,就在登记簿上记录时间、文件名称、用章人、用途。这个习惯在发生纠纷时能帮你证明“该印章并非你授权使用”,从而减轻责任。
- 法人章不是私章:很多创业者把自己的姓名私章当法人章用,但银行系统只认刻有“法定代表人:张三”字样的专用章。私章没有备案,无法通过银行核验,开不了支票,也办不了承兑。务必在刻章时明确要求刻制“法定代表人名章”。
印章管理是合规经营的第一道防线。把这三个章的功能、备案流程和使用规则搞清楚,你在签合同、办银行手续时就能避开绝大多数低级错误。


暂无评论内容