

摘要
一人公司把住宅或共享办公地址用于登记、却在另一地点实际经营,看似省事,可能引发经营异常、法律文书视为送达及跨区税务风险。文章厘清公司住所、实际经营地与可联系地址的区别,并结合《市场主体登记管理条例》第二十九条,梳理“先变更、后搬迁”、收件管理和地址托管的做法:实际经营地稳定超过一个月,是否该尽快变更登记?
— OPCboot
注册一人公司时填写的地址,能不能直接用来办公?不少经营者为了方便,直接把住宅或共享办公地址作为注册地,实际却在另一个地方经营。这种做法在法律上存在明确的概念区分和潜在风险,需要先弄清楚几个关键概念。
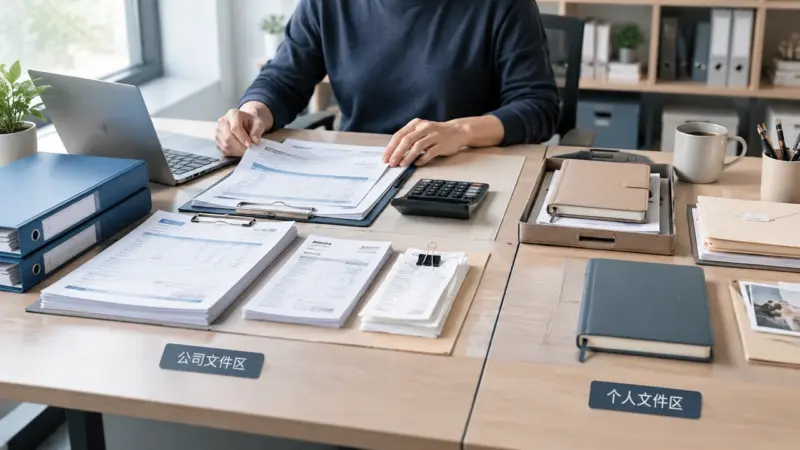
公司住所是营业执照上登记的地址,也是法律上确定公司“户籍”的地方,用于接收法律文书、确定管辖法院和税务属地。实际经营地则是公司日常开展业务、员工办公、存放资产的场所。两者不一致时,就产生了“异地经营”的状态。
住所证明通常需要提供房产证复印件、租赁合同或街道出具的场地使用证明。如果注册地址和实际经营地不同,登记机关一般只审查注册地址的合规性,不会主动核实实际经营地。但一旦被市场监管部门抽查、接到投诉或发生法律纠纷,不一致的问题就会暴露。
是否需要变更登记? 根据《市场主体登记管理条例》第二十九条,市场主体变更住所或者主要经营场所的,应当在迁入新住所或经营场所前向登记机关申请变更登记。一人公司如果实际经营地发生变化,原则上应当办理地址变更。如果只是短期临时办公、没有实质搬迁,可联系地址(如家庭住址或租赁的邮政信箱)可以作为备用,但法律送达风险仍然存在。
异地经营的主要风险包括三类:
- 核查风险:市场监管部门抽查时,如果发现注册地址无人办公、无法联系,可能将公司列入经营异常名录,影响银行开户、贷款和招投标。
- 送达风险:法院或行政机关的法律文书寄到注册地址后,即使你实际未收到,法律上也可能视为已送达,导致错过应诉或答辩期限。
- 税务风险:跨区经营可能涉及不同税务管辖区的认定,部分地区要求实际经营地与税务登记地一致,否则可能被要求补缴税款或罚款。
如何建立地址管理清单?
- 注册前:确认注册地址是否允许作为办公场所(住宅商用有行业限制),提前准备合规的住所证明。
- 搬迁前:如果实际经营地已确定,先办理工商变更登记,再搬迁。变更需要提交新地址的住所证明,流程通常需要3-7个工作日。
- 日常管理:保持注册地址有人签收信件或设置邮件转寄服务,确保法院传票、税务通知等重要文书能及时收到。
- 备选方案:如果无法变更,可考虑使用虚拟办公室或地址托管服务,但这类服务只解决收件问题,不能完全规避核查风险。
是否需要立即变更? 如果实际经营地已经稳定超过一个月,建议尽快办理变更。如果只是短期过渡(如一周内的临时办公),可以暂不办理,但需确保注册地址有人能接收文件。对于一人公司来说,地址管理并不复杂,关键是养成“先变更、后搬迁”的习惯,避免因地址问题被列入异常名录,影响日常经营。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END


暂无评论内容