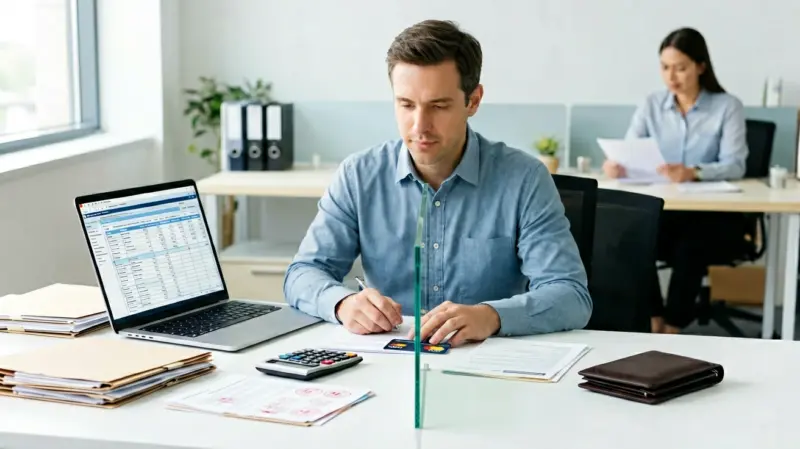


一人公司可以由股东兼任财务负责人,法律上通常没有要求这两个身份必须由不同的人担任。但“可以兼任”不等于“财务工作可以随意处理”。真正需要区分的是三个层面:公司登记和岗位设置是否合规,日常会计操作是否做到必要的职责分离,以及发生纠纷时能否证明公司财产与股东个人财产相互独立。
先说结论:股东能不能兼任财务负责人?
一般来说,可以。
一人有限责任公司的股东,可以根据公司章程和实际经营需要,兼任法定代表人、执行董事、经理或财务负责人。财务负责人也不一定必须是外部聘请的会计师或代账机构人员。
不过,是否能由股东担任财务负责人,要同时看以下几个条件:
- 公司章程、任职文件和登记信息是否一致;
- 该人员是否具备承担财务管理工作的能力和条件;
- 会计、出纳、审核、印章和付款等环节是否存在基本的制衡;
- 公司与股东个人的资金、账簿、凭证和业务是否清楚分开;
- 当地市场监管、税务系统或开户银行是否有具体的信息填报要求。
所以,正确理解应该是:股东可以兼任财务负责人,但不能因为公司只有一个人,就把公司账户当成个人账户,也不能让所有财务环节完全由同一人无记录、无审核地处理。
为什么一人公司也要区分财务职责?
很多创业者会觉得,公司只有自己一个人,收款、付款、记账、报税都由自己完成,区分财务职责没有意义。
从效率角度看,这种想法可以理解;但从公司治理和风险证明的角度看,岗位区分仍然有价值。
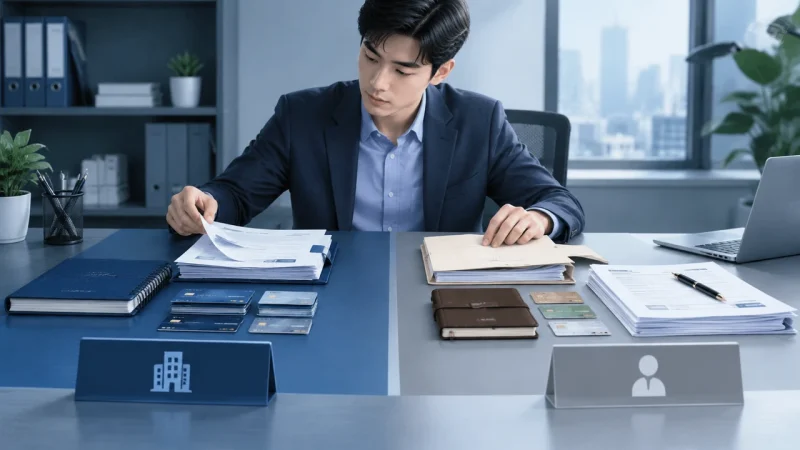
公司和股东是两个不同的主体
一人公司的股东只有一个人,但公司成立后,公司和股东仍然是两个法律主体。
公司取得的收入,原则上属于公司;公司支付的采购款、工资、服务费和税款,也应当由公司按照经营需要承担。股东个人取得公司资金,则需要有合理的业务依据,例如工资、报销、分红或依法形成的借款关系。
如果公司收入直接进入股东个人银行卡,公司的费用又长期通过个人账户支付,账上没有清晰记录,外部就很难判断哪些钱属于公司、哪些钱属于股东个人。这就是常说的“财产混同”。
职责分离是为了减少错误和争议
职责分离,不是要求一人公司必须安排三四名员工,而是尽量把不同动作区分开来。
例如:
- 付款申请和付款确认尽量不要完全没有记录;
- 会计记账和出纳收付款不要由同一个人无条件包办;
- 银行账户、网银盾、财务章和法人章不要全部没有任何管理规则;
- 纳税申报前应当核对收入、发票、成本和银行流水;
- 股东从公司取款时,应当注明用途并保存审批或凭证。
一人公司确实可能无法做到多人公司那样的严格分工,但至少应当留下可以回溯的记录。
“财务负责人”主要负责什么?
财务负责人不是一个只负责“报税”的称呼。具体职责通常会根据公司章程、劳动合同、委托协议和实际工作安排确定,但常见工作包括以下几类。
负责财务制度和账务管理
财务负责人通常需要组织公司建立基本的财务管理规则,包括:
- 收入和支出的审批流程;
- 发票和合同的保存方式;
- 银行账户和现金的管理;
- 费用报销标准;
- 会计凭证、账簿和财务报表的整理;
- 期末对账和税务资料核对。
规模很小的公司不一定需要复杂的制度,但至少要能回答三个问题:钱从哪里来、钱去了哪里、每一笔支出为什么发生。
负责报税资料的准备和申报衔接
公司需要按照税务规定办理纳税申报。财务负责人通常会负责或协调:
- 增值税及附加税费相关申报;
- 企业所得税申报;
- 个人所得税扣缴申报;
- 发票开具、认证或勾选等相关工作;
- 税务系统中的财务信息维护;
- 税务机关要求的资料提供和情况说明。
需要注意的是,税务系统中的“财务负责人”信息,不等于该人员对所有税务后果自动承担个人责任。具体责任仍要结合其是否实际参与、是否存在违法行为、是否签署或提交虚假资料等情况判断。
负责财务资料的真实性和完整性
账簿、凭证、合同、发票、银行流水和报税资料之间,应当尽量能够相互对应。
例如,公司向客户收取一笔服务费,至少应当能够找到相应的合同、发票或收款记录;公司支付一笔采购款,也应当尽可能保留合同、发票、付款流水和验收材料。
财务负责人不只是“把数字填进软件”,还要关注资料之间是否能够闭环。
股东、法定代表人与财务负责人可以是同一个人吗?
股东和财务负责人可以兼任
一人公司的股东兼任财务负责人,通常并不当然违法。尤其是在初创阶段,公司没有专职财务人员,由股东负责财务管理或委托代理记账机构处理账务,是比较常见的安排。
但如果股东本人不熟悉会计和税务规则,仍然应当考虑聘请具备相应能力的会计人员或代理记账机构。委托代账也不代表股东可以完全不管,合同、账户、发票、申报结果和重大付款仍然需要公司负责人了解并核对。
法定代表人与财务负责人也可能是同一个人
法定代表人主要是代表公司对外进行民事活动的人;财务负责人主要负责公司的财务管理和会计税务工作。两者职责不同,但法律上通常不存在必须由不同人员担任的一般性规定。
不过,法定代表人兼任财务负责人时,内部制衡会更弱。因为开户、签约、付款、报税和对外说明可能都由同一个人完成,更需要通过制度和留痕来证明公司的经营活动真实、资金使用合理。
出纳不能与某些会计工作完全混在一起
“能不能兼任”不能简单理解成所有财务岗位都能由一个人包办。会计工作中的记账、审核、出纳和会计档案管理,原则上应当根据岗位职责进行必要区分。
尤其要注意,出纳主要负责现金、银行存款等收付款工作,不宜同时负责与其收付款业务直接冲突的审核、会计档案保管等工作。一个人公司人员有限时,可以由外部会计、代理记账机构或定期复核人员承担部分审核工作。
重点不是机械地追求“每个岗位一个人”,而是避免让同一个人既控制资金,又可以随意修改记录,还没有任何复核和留痕。
最需要警惕的风险:财产混同
财产混同,简单说就是公司财产和股东个人财产分不清。
常见表现包括:
- 公司营业收入长期进入股东个人银行卡;
- 股东个人房租、餐饮、购物等支出直接从公司账户支付;
- 公司账户频繁向股东转账,但没有工资、报销、分红或借款依据;
- 公司与股东之间长期无偿占用资金,账上也没有记录;
- 公司没有独立、连续、真实的会计账簿;
- 同一笔业务在公司和个人之间重复报销或重复开票;
- 公司印章、银行卡、网银和财务资料管理混乱;
- 公司盈利后直接把账户余额全部转给股东,却没有履行相应程序。
一次小额、偶发、能够及时纠正并有凭证的代付,不一定就会直接被认定为财产混同。但如果这种情况长期、反复发生,且公司没有独立核算和真实经营记录,风险会明显增加。
财产混同可能带来什么后果?
有限责任的基本含义是:公司通常以自己的财产对外承担责任,股东原则上以认缴出资额为限承担责任。
但有限责任并不是“公司欠债,股东永远不用管”。如果股东滥用公司独立法人地位和股东有限责任,逃避债务,严重损害债权人利益,可能面临相应的责任风险。
对于一人有限责任公司,发生争议时,股东还需要特别重视证明公司财产独立的问题。简单说,如果你不能证明公司的钱、账和业务确实独立于个人,股东的有限责任保护可能受到影响。
普通创业者可以怎么做?
开立并使用独立的公司账户
公司收款尽量进入公司银行账户,公司支出也尽量从公司账户支付。不要因为个人账户操作方便,就把它作为公司的主要收付款账户。
如果确实发生股东代公司支付的情况,应当保留付款记录,并通过报销、往来款或其他合理方式及时入账。
给每笔大额资金往来写清楚用途
公司向股东转账时,不要只写“转账”或“备用金”。应当根据真实情况注明工资、差旅报销、采购备用金、股东借款、利润分配等用途,并保留相应材料。
用途不能为了好看而虚构。记录的价值在于反映真实业务,而不是事后给不明资金“找一个理由”。
合同、发票、流水和账簿相互对应
对于经常发生的业务,建议按照“合同—发票—付款或收款—记账凭证”的思路整理资料。
不是所有小额支出都能做到完全一致,但主要收入、采购、服务费、房租、工资和大额设备支出,最好能够形成完整链条。
设定最基本的复核流程
如果公司只有股东一个人,可以采用以下方式降低风险:
- 由股东负责业务和付款申请;
- 由会计或代理记账机构定期核对账簿和银行流水;
- 由外部人员协助复核纳税申报;
- 大额付款保留合同、审批记录和付款说明;
- 每月或每季度进行一次公司账户与账簿核对。
这不一定能完全替代多人公司的内部控制,但比“所有事情只凭记忆和聊天记录”更容易说明问题。
定期保存公司资料
建议按年度保存以下材料:
- 公司章程和股东决定;
- 银行对账单和账户流水;
- 会计凭证、账簿和财务报表;
- 合同、发票和收付款记录;
- 工资、报销和分红资料;
- 纳税申报记录;
- 与代理记账机构的委托合同和沟通记录。
电子资料应当定期备份,重要文件不要只保存在个人手机或某一个聊天软件里。
几个常见误区
误区一:财务负责人必须是外部人员
不一定。股东可以在符合岗位要求的前提下兼任财务负责人。外部会计或代理记账机构的价值,主要在于专业处理和复核,而不是因为股东绝对不能做财务。
误区二:有代理记账,公司就不用管财务
不对。代理记账可以按照委托合同完成记账、报税等工作,但公司经营者仍然应当对业务真实性、资料完整性和申报结果保持基本了解。
误区三:只要不把钱转到个人账户,就不存在混同
也不完全正确。财产混同不仅表现为资金转账,也可能表现为账簿不独立、业务不独立、费用长期混用、公司和个人共同承担经营支出却无法区分等。
误区四:股东决定一切,所以公司账户的钱可以随时拿
股东可以依法作出股东决定,但公司资金的使用仍然要有真实、合理的依据。分红、工资、报销、借款等不同方式,适用的条件、凭证和税务处理并不相同,不能简单混为一谈。
法律依据与适用提醒
本文讨论的是一人有限责任公司中股东兼任财务负责人的一般规则,不针对任何个人情况提供法律或税务意见。实际办理时,还要结合公司章程、业务规模、会计岗位安排以及所在地市场监管和税务系统的具体要求。
相关制度主要涉及:
- 《中华人民共和国公司法》关于公司独立法人地位、股东有限责任以及一人有限责任公司财产独立证明责任的规定;
- 《中华人民共和国会计法》关于会计机构、会计人员、会计资料和出纳岗位管理的规定;
- 税收征管及企业所得税、个人所得税等相关法律法规和申报规则。
如果公司已经存在大额股东借款、长期个人账户收款、账实不符、税务稽查或债务纠纷,建议及时向具备资质的律师、注册会计师或税务专业人员核实处理方案。


暂无评论内容