

拿到营业执照只是第一步,真正让公司“活”起来的是税务这边的手续。很多一人公司创业者刚注册完,面对“税务登记”“税种认定”“纳税申报”这几个词会发懵:它们是一回事吗?先做哪个?不做会怎样?这篇文章把这三个环节拆开讲清楚,帮你理出一条从注册到首次报税的完整时间线。
先说结论:税务登记是把你纳入税务管理体系的“报到”动作,税种认定是税务局告诉你该交哪些税,纳税申报是你按周期向税务局报告经营情况。三者顺序是——先登记,再认定,然后按期申报。很多人以为“没收入就不用管”,恰恰是最大的误区。
第一步:税务登记——公司成立后的“报到”
税务登记,通俗说就是公司在领取营业执照后,到税务机关办理的一项基础手续,相当于告诉税务局“我这家公司成立了,请把我纳入管理”。
时间上,根据现行征管规定,你应当在领取营业执照之日起30日内办理税务登记。现在大部分地区已经实现“多证合一”,营业执照上加载的统一社会信用代码就是你的税务登记号,工商信息会同步到税务系统。但“信息同步”不等于“手续完成”,你仍然需要登录电子税务局,补充完善税务登记信息,比如核算方式、从业人数、财务负责人等。
实际操作中,多数创业者是在拿到执照后,直接登录所在省份的电子税务局,用统一社会信用代码注册账号,进入“综合信息报告”模块,完成税务登记信息的确认和补充。这一步本身不复杂,但漏做的后果很直接:无法申领发票、无法正常申报,甚至可能产生罚款。
第二步:税种认定——搞清楚你要交哪些税
税种认定,是税务机关根据你的经营范围和注册信息,核定你这家公司需要申报哪些税种、按什么税率、什么周期申报。简单说,就是给你这家公司“定税种”。
一人公司最常见的税种包括:
- 增值税:销售货物或提供服务时缴纳,小规模纳税人通常按季申报,一般纳税人按月申报。
- 企业所得税:按利润缴纳,通常按季预缴、年度汇算清缴。
- 个人所得税:公司作为扣缴义务人,为员工(包括股东本人发工资)代扣代缴工资薪金个税,通常按月申报。
- 附加税费:如城市维护建设税、教育费附加等,随增值税附征。
税种认定一般不需要你单独申请,税务登记完成后,系统会根据你的经营范围自动核定。但你需要登录电子税务局查看“我的税种信息”,确认核定的税种和申报期限是否与实际业务匹配。如果发现漏核或核定错误(比如你有销售业务但没核定增值税),应主动联系主管税务机关调整。
第三步:纳税申报——按期“交作业”,没收入也要报
纳税申报,是你在每个申报周期内,向税务机关报告公司的经营收入、成本、利润等情况,并计算应纳税款的过程。哪怕公司没有收入、没有业务,也要进行申报——这就是常说的“零申报”。
零申报是指当期的收入、成本、利润都为零时,在申报表里填零并提交。它本质上也是一种申报,代表你履行了申报义务。很多新手误以为“没收入就不用报税”,结果逾期未申报,被认定为非正常户,影响公司信用,甚至影响法人个人征信。
首次申报的时间节点要留意:如果你的公司是在某个月份注册的,通常从次月起开始计算申报周期。比如3月注册的公司,4月可能就要进行首次申报(具体以税种认定结果为准)。建议你在完成税务登记后,立即在电子税务局查看每项税种的“申报期限”,设置好日历提醒。
首次报税需要准备什么
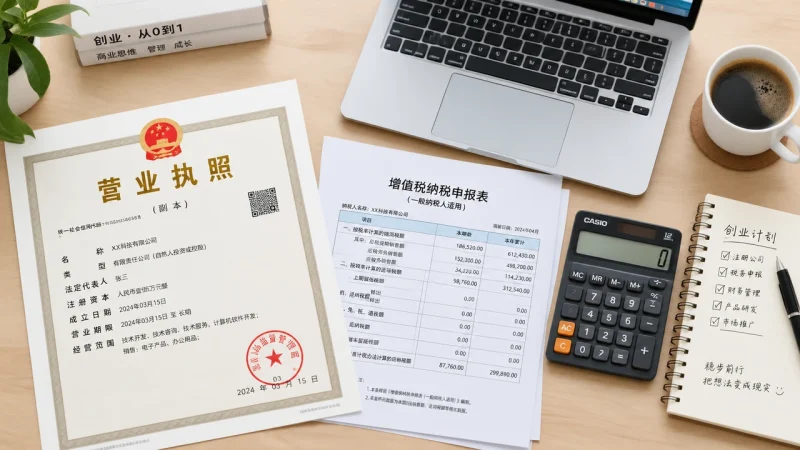
- 营业执照副本照片或扫描件
- 统一社会信用代码
- 银行开户许可证或基本存款账户信息
- 财务负责人和办税人员的身份信息
- 公司实际经营地址、联系电话
- 如果已发生业务,准备好发票、收据、合同等凭证
如果你没有聘请专职会计,可以考虑使用电子税务局的“一键零申报”功能,或委托代账公司处理。但无论谁来做,申报义务的主体始终是公司本身,逾期申报的后果也由公司承担。
常见误区:三个容易踩的坑
误区一:税务登记=自动完成申报。 登记只是“报到”,申报是每个周期都要做的动作,两者不能划等号。
误区二:零申报=不用申报。 零申报是填零提交,不是不申报。长期零申报(通常指连续6个月以上)可能引起税务机关关注,被纳入重点监控。
误区三:没有业务就不用记账。 即使没有收入,也需要建立账簿、保存凭证。这是《税收征管法》的明确要求,与是否有收入无关。
给你的实操建议
- 拿到营业执照后,一周内登录电子税务局完成税务登记信息确认。
- 查看“税种认定”结果,确认核定的税种和申报期限。
- 在手机日历里设置每个申报周期的提醒,尤其是增值税、个税、企业所得税的截止日。
- 即使没有业务,也按时做零申报,不要心存侥幸。
- 拿不准的事项,拨打12366纳税服务热线,或咨询主管税务机关,以他们的最新要求为准。
首次报税并不复杂,核心就是记住一句话:登记要及时,认定要确认,申报要按期,零申报也是申报。 把这四件事做到位,你的公司就能平稳度过新手期。
如果你还想了解一人公司日常怎么做账、哪些支出可以税前扣除,可以继续阅读本站的相关文章。


暂无评论内容