

一人公司不是“只交一种税”,而是要先看公司有没有应税经营收入,再看是否形成利润,最后看利润是否以分红、工资等方式进入你个人账户。通常可以按这条主线理解:经营环节看增值税,公司盈利看企业所得税,个人取得收入再看个人所得税。
这里说的“一人公司”,通常是指只有一个股东的一人有限责任公司。它在税务上仍然是一个独立的公司主体,不会因为只有一个股东,就自动按照个人独资企业或个体工商户的方式缴税。
一人公司通常涉及哪些主要税种
1. 增值税:对经营收入对应的应税交易征税
增值税主要看公司有没有发生销售货物、提供服务、销售无形资产或不动产等应税行为。简单说,只要公司对外提供了属于增值税征税范围的商品或服务,就需要判断是否产生增值税纳税义务。
增值税关注的是销售额或应税收入,不是公司最后赚了多少钱。
例如:
- 你为客户提供设计服务并收取服务费,需要判断这笔服务收入是否属于增值税应税收入;
- 公司销售商品,需要按照适用规则计算增值税;
- 公司没有发生应税销售,通常不会因为“注册了公司”就凭空产生一笔增值税。
一人公司常见的增值税身份主要有两种:
- 小规模纳税人:通常按照简易计税方式计算,适用征收率和免税政策要看现行规定及具体业务;
- 一般纳税人:通常按照销项税额减进项税额计算应纳税额,适用税率会因行业和业务类型不同而不同。
实践中经常听到的增值税税率或征收率,并不是所有公司都能直接套用。你需要先确认纳税人身份、业务类型、客户是否需要专用发票,以及当期是否有阶段性减免政策。
要点是:增值税和利润不是一回事。公司即使利润很低,只要发生了应税销售,仍可能需要申报增值税;反过来,没有应税销售,也不能仅因为账面上有利润就简单推算增值税。
2. 企业所得税:对公司的应纳税所得额征税
企业所得税是公司层面的所得税,主要看公司在一个纳税年度内到底形成了多少应纳税所得额。
它不是简单用“营业收入乘税率”,而是通常从收入出发,扣除符合规定的成本、费用、税金、损失等,再结合税法规定进行调整,计算出应纳税所得额。
可以用一个简化公式理解:
应纳税所得额 ≈ 收入 − 合规的成本、费用及允许扣除项目 ± 纳税调整
企业所得税的一般法定税率通常为 25%。符合条件的小型微利企业,可能适用相应的优惠政策,但是否符合条件,要结合企业的资产、从业人数、应纳税所得额等因素判断,不能只看“公司只有一个股东”。
企业所得税通常有两个时间层次:
- 平时预缴:很多企业按季度预缴企业所得税;
- 年度汇算清缴:年度终了后,根据全年实际情况统一计算,多退少补。
因此,季度时看到的预缴金额,不一定就是全年最终税额。企业收入、成本、费用和税收优惠都可能影响年度汇算结果。
3. 个人所得税:股东或经营者个人取得收入时征税
个人所得税针对的是自然人取得的收入。一人公司的股东和公司是两个不同的纳税主体,所以公司交完企业所得税后,股东个人取得收入时,还要进一步判断个人所得税问题。
常见场景包括:
- 公司向股东分红;
- 股东从公司领取工资、薪金;
- 股东因提供独立劳务取得报酬;
- 股东从公司取得其他具有收入性质的款项。
其中,最容易被忽略的是分红个税。如果公司盈利后,将税后利润分配给自然人股东,通常需要按照利息、股息、红利所得的相关规则计算个人所得税,常见税率为 20%。公司分红前,还应先弥补以前年度亏损,并按规定提取相关项目,不能把账面收入直接全部当作可分配利润。
如果股东在公司领取工资,通常按照综合所得中的工资、薪金所得规则计算个人所得税。工资和分红的计税方式不同,不能混为一谈。
计税顺序:钱怎么从公司到你手里
理解一人公司税负,关键不是背税率,而是看钱经过了哪些环节。
第一步:公司发生经营收入,先判断增值税
假设公司对外销售商品或提供服务,先判断:
- 这笔业务是否属于增值税应税行为;
- 公司是小规模纳税人还是一般纳税人;
- 适用什么税率或征收率;
- 是否符合当期免税、减税或其他优惠条件。
这一步看的主要是经营收入和交易性质。
第二步:公司扣除成本费用后,判断企业所得税
公司取得收入后,还要支付采购成本、办公费用、人员工资、服务费等经营支出。符合税前扣除要求的项目,可以在计算企业所得税时扣除。
注意,“公司账户确实花过钱”不等于“这笔钱一定能税前扣除”。通常还要看业务是否真实、是否与经营有关、凭证是否合规、是否符合扣除规定。
第三步:公司把税后利润分给股东,再判断个人所得税
公司缴纳企业所得税后,剩余利润才可能成为可分配利润。公司将利润分给自然人股东时,股东通常还要就分红缴纳个人所得税。
因此,利润从公司到个人,常见情况下可能经历企业所得税和个人所得税两层税负。这也是一人公司和个体工商户在税务理解上的一个重要区别:一人有限责任公司是公司先纳税,股东再就取得的分红等个人收入纳税。
用一个简化例子看“两层税”
假设某一人公司全年收入扣除合规成本费用后,形成应纳税所得额50万元。为便于说明,暂不考虑增值税、企业所得税优惠、亏损弥补、专项扣除和其他纳税调整,并假设适用25%的企业所得税税率。
计算过程可以简化为:
- 企业所得税:50万元 × 25% = 12.5万元;
- 企业所得税后利润:50万元 − 12.5万元 = 37.5万元;
- 如果37.5万元全部向自然人股东分红,按20%作示例计算,分红个人所得税为7.5万元;
- 股东实际取得约30万元。
这个例子只是为了说明计税顺序,不能直接当成你的实际税额。现实中还会受到小型微利企业优惠、成本费用凭证、企业亏损、股东是否分红、公司是否发工资,以及其他税费的影响。
另外,增值税没有被放进这笔“利润两层税”的计算里。因为增值税通常围绕应税销售额和进销项税额计算,不能直接把营业收入当成利润,也不能简单和企业所得税相加后套用一个固定综合税率。
发工资和分红,税务性质有什么不同
公司给股东发工资
如果股东同时在公司任职并提供真实劳动,公司可以按照工资薪金相关规则发放工资。对公司来说,符合条件的工资薪金通常属于经营支出;对个人来说,则需要按照工资薪金所得计算个人所得税,实际税额还会受到扣除项目和适用税率影响。
前提是工资应当有合理依据,并与实际任职、工作内容、发放记录和账务处理相匹配。不能只是为了把公司资金转到个人账户,就随意做一笔没有实际依据的工资。
公司向股东分红
分红的前提是公司有可分配利润,并履行相应的利润分配程序。分红不是公司收入一到账就可以直接提走,也不是股东想取多少就取多少。
公司向自然人股东分红时,通常需要按照股息、红利所得规则处理个人所得税。分红不会像工资一样直接作为当期工资费用处理,二者在公司所得税和个人所得税上的逻辑不同。
这三类税不要混在一起
“有收入”不等于“有利润”
公司收到客户付款,可能涉及增值税;但扣除成本费用后,才知道是否形成企业所得税意义上的利润。
“公司没盈利”不等于“可以不申报”
没有利润,可能意味着当期不需要缴纳企业所得税,或者企业所得税为零,但并不当然意味着所有税种都不用申报。增值税、企业所得税以及其他可能涉及的税费,都要按主管税务机关确定的申报要求处理。
“公司账户的钱”不等于“个人可以随便拿”
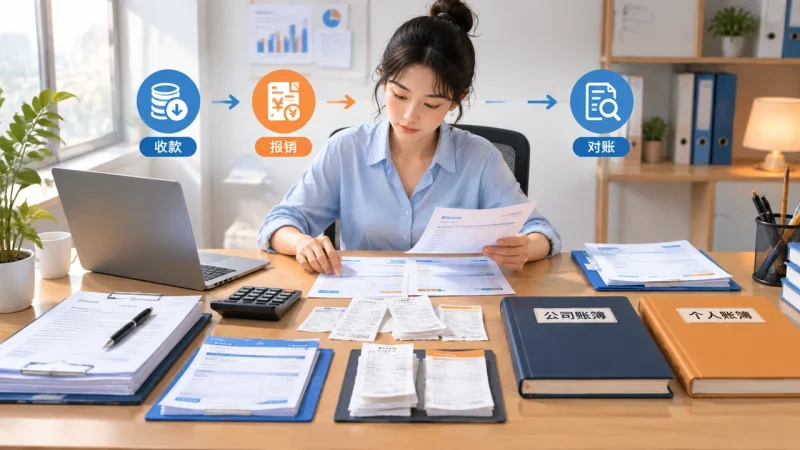
公司账户中的资金属于公司财产。股东取用资金,需要有真实、合法、清晰的业务依据,例如工资、报销、分红等。长期把公司账户和个人账户混用,不仅会造成账务和税务问题,还可能增加财产混同风险。
新手可以按这条清单建立税务认知
你刚注册一人公司时,先不要急着只问“税率是多少”,可以按下面顺序确认:
- 公司实际经营什么业务,是否产生增值税应税行为;
- 公司是小规模纳税人还是一般纳税人;
- 收入、成本和费用是否有真实、完整、合规的凭证;
- 公司是否形成企业所得税意义上的应纳税所得额;
- 股东是领取工资、报销,还是取得分红;
- 公司和个人账户是否分开使用;
- 当前是否有适用于公司的小微企业、增值税或其他税费优惠;
- 各税种的申报期限和申报方式是什么。
税率、免税标准和优惠政策会随政策调整,也可能因行业、纳税人身份和地区管理要求不同而变化。国家税务总局发布的相关政策中,曾明确针对小型微利企业、小规模增值税纳税人和个体工商户等主体安排阶段性支持政策,具体适用条件和执行期限应以现行政策及主管税务机关口径为准。可以参考国家税务总局相关税费政策页面。
最后记住一句话:增值税看经营交易,企业所得税看公司利润,个人所得税看你个人拿到的钱。先区分纳税主体,再区分收入、利润和个人所得,基本就能看懂一人公司“钱从公司到自己手里”经过了哪些税务环节。本文仅用于通用知识说明,不构成针对具体公司的税务筹划或申报建议;涉及实际申报时,应结合公司业务、凭证和当地现行政策咨询专业会计师或税务人员。


暂无评论内容