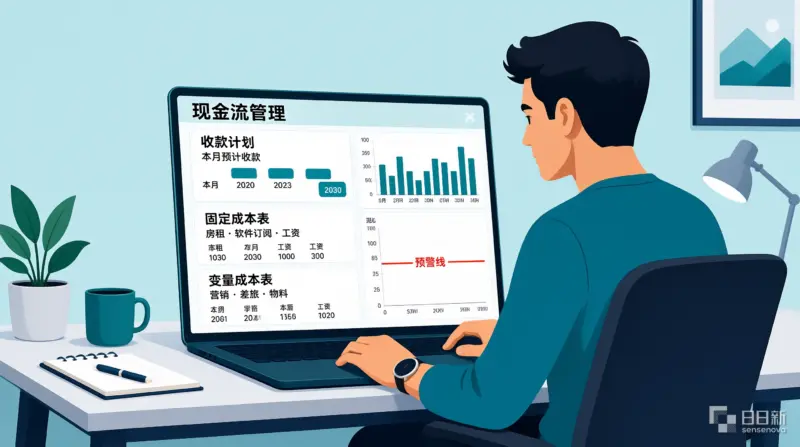


你刚收到第一笔钱,先别急着庆祝。一人公司的首单到账,真正考验的不是增长,而是你能否在接下来30天里把收款、成本和财务边界守清楚。本文适合刚拿到第一批收入、还没有专职财务的一人公司创业者,目标是帮你建立一套30天复盘机制:一张收款计划、两张成本表、一条预警线,外加一个个人与公司账户的隔离动作。
先把“到账”和“可支配现金”分开
首单到账不等于这笔钱可以随便用。平台结算周期、付款条款、退款保证金、代扣手续费,都会让“客户已付款”和“你真正能用的现金”之间出现时间差。一人公司最容易犯的错,就是把客户口头承诺的回款当成已经到手的现金。
因此,30天复盘的第一件事不是做收入预测,而是做回款追踪。只记录已经发生或合同明确约定的应收款,不记录“可能谈成”的单子。你可以用一张简单的收款计划表:
| 项目/客户 | 合同金额 | 约定付款日 | 实际到账日 | 延迟天数 | 当前状态 |
|---|---|---|---|---|---|
| 项目A首款 | 30,000 | 4月2日 | 4月5日 | 3 | 已到账 |
| 项目A尾款 | 10,000 | 4月18日 | 未到 | – | 待跟进 |
| 项目B预付款 | 8,000 | 4月25日 | 未到 | – | 未到期 |
这张表的关键不是好看,而是让你在到期后第三天就启动提醒,而不是等到第30天才发现有一笔钱没进来。回款逾期越久,催收成本越高,现金流缺口也越难补。
固定成本表:只保留30天内必须付的钱
固定成本是无论有没有下一单都要支付的支出,例如软件订阅、云服务器、工位租金、会计服务、保险或贷款。首单之后,不要因为账上暂时有钱,就把所有订阅和工具都当作“长期必要”。
先做一次减法:把可以暂停、降级或按年切换为按月的支出标出来。只有30天内不可暂停的项目,才进入固定成本表。
| 项目 | 金额 | 扣款日 | 能否暂停 |
|---|---|---|---|
| 云服务器 | 500 | 每月5日 | 不可 |
| 设计软件订阅 | 180 | 每月10日 | 可暂停 |
| 在线会计工具 | 200 | 每月12日 | 不可 |
| 课程订阅 | 120 | 每月15日 | 可暂停 |
把“可暂停”的项目暂时冻结,你就能看到未来30天真正需要支付的刚性支出总额。这个数字,是后面设置预警线的基础。
变量成本表:把首单的真实现金成本显性化
变量成本随着项目交付而变化,例如外包费用、设计素材、支付手续费、快递、临时云资源扩容等。它和固定成本不同,可能不是每月固定发生,但会在首单交付前后集中出现。
变量成本表要区分两件事:已经发生的现金流出,和尚未支付但已经承诺的现金流出。你自己的时间投入可以备注,但不要混进现金表,否则会把决策干扰。
| 成本项 | 是否已发生 | 应付日 | 金额 | 备注 |
|---|---|---|---|---|
| 外包切图 | 已发生 | 4月10日 | 2,000 | 已支付 |
| 支付手续费 | 到账即扣 | 已扣 | 300 | 平台代扣 |
| 临时云资源 | 已发生 | 4月20日 | 400 | 待支付 |
| 自己的交付时间 | 不计现金 | – | – | 单独评估 |
30天复盘时,要把变量成本表里所有“待支付”项目加总。它们会直接影响你的安全现金,不能因为金额小而忽略。
设置预警线:不是余额归零才行动
等你有了固定成本总额和已承诺变量成本,就可以设一条现金流预警线。它的作用,是让你在现金还够用但不够安全的时候先刹车。
一个简单公式是:
安全现金 = 未来30天固定支出 + 已承诺未付变量成本 + 至少1个月固定支出缓冲
例如,你的固定月支出是8,000元,已承诺未付变量成本是2,000元,那么安全现金线就是:
8,000 × 2 + 2,000 = 18,000元
当账上可用现金低于这条线时,先做三件事:暂停非刚性支出、启动逾期回款催收、不接需要垫资的新单。这个数字只是示例,你需要换成自己的真实金额。重点不是算得多精确,而是让自己在余额仍然为正时就开始行动。
个人与公司账户:首单后第一周就做三池分离
一人公司最隐蔽的风险不是缺钱,而是财务混同。客户款进个人卡、用个人卡支付外包费、自己给自己转账没有记录,短期看似方便,后期对账、成本和税务判断都会变得困难。
你可以用“三池”方式管理每笔到账:
- 收款池:客户款只进公司账户或独立收款账户。
- 成本池:从收款池划出税费预留和成本预留,覆盖固定成本与变量成本。
- 个人池:按固定日期给自己发放一笔可支配报酬,不随到账随转。
每笔到账后的默认动作可以固定为:到账当日记录项目、金额和日期;48小时内划出税费预留和成本预留;每月固定日期给自己发报酬;个人卡不直接收客户款。关于税费预留比例,需要咨询你的财务或税务顾问,这里不做具体结论。
30天复盘清单
首单后第30天,你可以用下面几个问题做一次检查:
- 每一笔应收是否都有明确付款日?
- 超3天未到的款项是否已经提醒?
- 固定成本表是否只剩下不可暂停项?
- 变量成本是否还有未报销或未支付的项目?
- 当前余额是否低于安全现金线?
- 个人卡和公司账户是否还有混用?
- 下一笔确定性回款是哪天?如果比预警日晚,缺口是多少?
30天复盘的目的不是把账做得漂亮,而是让你在下一单到来之前,已经清楚自己的底线在哪里。守住收款和成本,一人公司才有继续运转的余地。


暂无评论内容